Członek zarządu może odpowiadać całym swoim majątkiem za zaległości podatkowe spółki. Art. 116 Ordynacji podatkowej wymaga jednak ustalenia określonych przesłanek: m.in. bezskuteczności egzekucji z majątku spółki i związku zaległości z okresem pełnienia obowiązków. Przepis przewiduje także sposoby uwolnienia się od odpowiedzialności.
To odrębny mechanizm od roszczenia cywilnego z art. 299 KSH. O odpowiedzialności podatkowej orzeka organ w decyzji. Obrona wymaga zatem zarówno analizy finansów i działań zarządu, jak i aktywnego udziału w postępowaniu podatkowym.
Kogo dotyczy art. 116 Ordynacji podatkowej?
Regulacja obejmuje zarządy spółek z o.o., prostych spółek akcyjnych i spółek akcyjnych, w tym tych spółek w organizacji. Ustawa reguluje również szczególne sytuacje braku zarządu w spółce w organizacji oraz odpowiednie stosowanie przepisów do rady dyrektorów i dyrektorów PSA w organizacji.
Byli członkowie zarządu również mogą odpowiadać. Nie oznacza to odpowiedzialności za każdą późniejszą zaległość spółki. Co do zasady art. 116 § 2 odnosi się do zobowiązań, których termin płatności upływał w czasie pełnienia obowiązków członka zarządu. Odrębnie ujmuje należności wskazane w art. 52 i 52a, powstałe w tym czasie, a § 2a dotyczy sytuacji po likwidacji spółki.
Nie należy utożsamiać wszystkich należności publicznych z podatkami. Za składki ZUS odpowiednie stosowanie wybranych przepisów Ordynacji wynika z odrębnej ustawy o systemie ubezpieczeń społecznych; konkretna sprawa składkowa wymaga sprawdzenia właściwej podstawy.
Podstawa prawna: art. 116 § 2–5 Ordynacji podatkowej — tekst ustawy w ELI.
Co musi ustalić organ podatkowy?
Organ bada istnienie i wysokość zaległości, okres pełnienia obowiązków oraz to, czy egzekucja z majątku spółki okazała się w całości lub w części bezskuteczna. Musi następnie odnieść się do okoliczności przedstawionych na obronę przez członka zarządu.
Ustalenie właściwego okresu wymaga zestawienia dokumentów powołania i zakończenia funkcji z terminami płatności konkretnych zobowiązań. Data wydania decyzji podatkowej wobec spółki nie powinna być mechanicznie utożsamiana z terminem płatności każdej należności.
Odpowiedzialność ma charakter solidarny i obejmuje cały majątek członka zarządu. Art. 107 określa dodatkowo zakres należności, w tym odpowiedzialność za wskazane tam odsetki i koszty egzekucyjne. Nie chodzi wyłącznie o nominalną kwotę niezapłaconego podatku.
Podstawa prawna: art. 107–108 i art. 116 § 1–2 Ordynacji podatkowej — tekst ustawy w ELI.
Jak uwolnić się od odpowiedzialności?
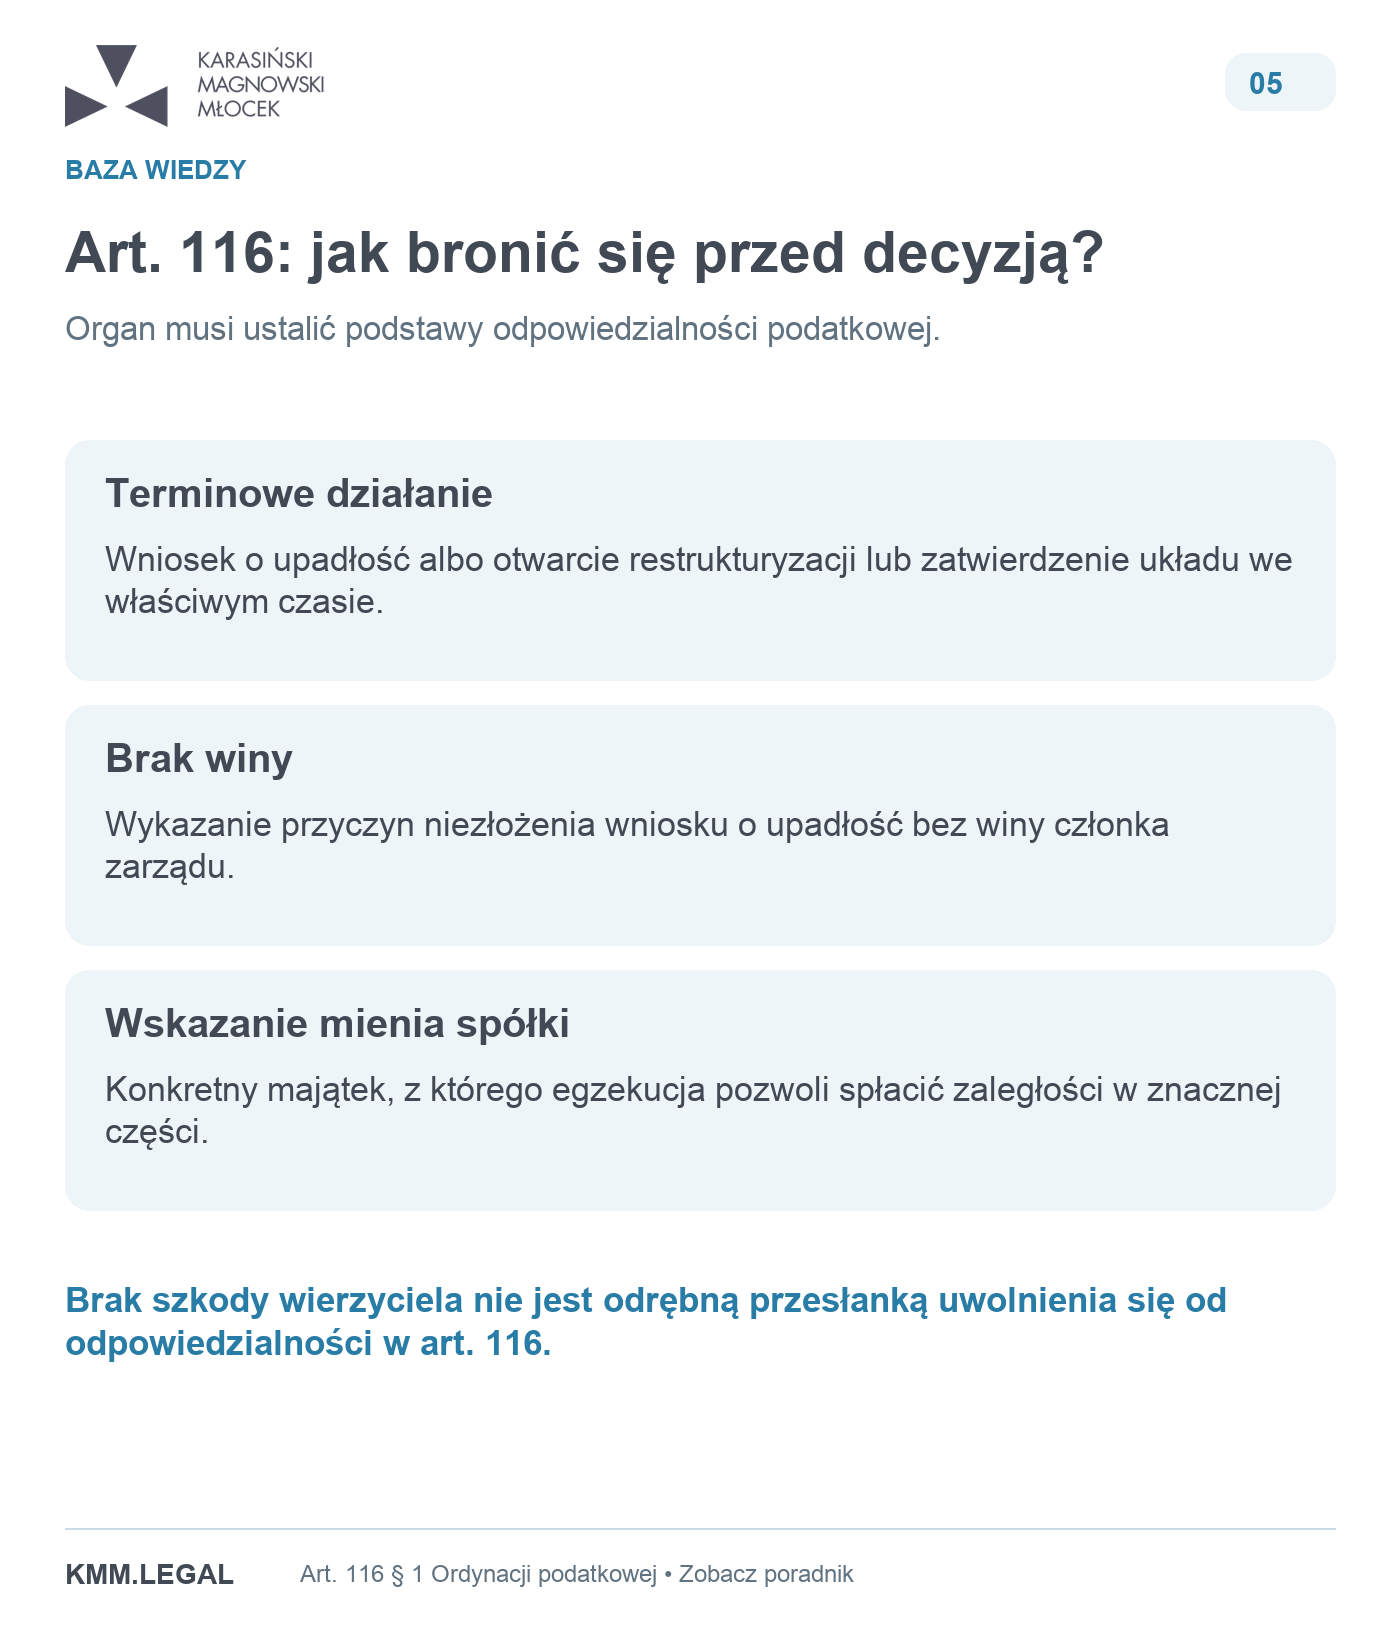
1. Wniosek upadłościowy lub właściwe rozstrzygnięcie restrukturyzacyjne w terminie
Członek zarządu może wykazać, że we właściwym czasie zgłoszono wniosek o ogłoszenie upadłości. Alternatywnie w tym czasie musi zostać otwarte postępowanie restrukturyzacyjne albo zatwierdzony układ w postępowaniu o zatwierdzenie układu.
Sama umowa z nadzorcą, obwieszczenie w KRZ lub złożenie wniosku restrukturyzacyjnego nie zastępuje skutku wymaganego przez art. 116 § 1. Harmonogram działań powinien uwzględniać ryzyko odpowiedzialności zarządu, a nie tylko potrzebę porozumienia z wierzycielami.
Przy ustalaniu momentu reakcji analizuje się przesłanki niewypłacalności oraz obowiązek zgłoszenia wniosku z art. 11 i 21 Prawa upadłościowego. Termin 30 dni liczy się od wystąpienia podstawy ogłoszenia upadłości, a nie od otrzymania pisma z urzędu skarbowego.
2. Brak winy w niezgłoszeniu wniosku
Inną podstawą obrony jest wykazanie, że niezgłoszenie wniosku o upadłość nastąpiło bez winy członka zarządu. Należy przedstawić konkretne przyczyny i dowody, a nie tylko ogólne zapewnienie, że finansami zajmowała się inna osoba.
Podział obowiązków w zarządzie, obsługa przez biuro księgowe czy trwające rozmowy z inwestorem nie przesądzają samodzielnie o braku winy. Istotne jest, jakie informacje były dostępne, jakie czynności podejmowano i czy istniała możliwość wykonania obowiązku.
Art. 116 § 1a reguluje szczególną sytuację, gdy obowiązek zgłoszenia wniosku powstał i istniał wyłącznie podczas egzekucji przez zarząd przymusowy albo sprzedaż przedsiębiorstwa na podstawie Kodeksu postępowania cywilnego. Wówczas ustawa uznaje niezłożenie wniosku za niezawinione.
3. Wskazanie majątku spółki pozwalającego na znaczną spłatę
Trzeci sposób obrony to wskazanie mienia spółki, z którego egzekucja umożliwi zaspokojenie zaległości podatkowych w znacznej części. Trzeba zidentyfikować konkretny składnik, jego przynależność do spółki i realną możliwość egzekucji.
Może chodzić np. o nieruchomość lub możliwą do wyegzekwowania wierzytelność. Sama historyczna wartość w bilansie nie wystarczy do oceny, czy majątek jest dostępny i ile pozostanie po uwzględnieniu obciążeń. Ustawa nie ustala tu jednego procentowego progu odpowiedniego dla każdej sprawy.
Brak szkody wierzyciela, znany z art. 299 § 2 KSH, nie stanowi odrębnej przesłanki uwolnienia się od odpowiedzialności w art. 116. Argumentów z procesu cywilnego nie można więc przenosić do sprawy podatkowej bez sprawdzenia ich podstawy.
Podstawa prawna: art. 116 § 1–1a Ordynacji podatkowej — tekst ustawy w ELI.
Podstawa prawna: art. 11 i 21 Prawa upadłościowego — tekst ustawy w ELI.
Co zrobić po wszczęciu postępowania?
O odpowiedzialności osoby trzeciej organ orzeka w decyzji na podstawie art. 108. W toku sprawy warto zapoznać się z aktami, sprawdzić wyliczenie zaległości i przedstawić wnioski dowodowe. Ordynacja przewiduje m.in. zasadę czynnego udziału strony, obowiązek zebrania i rozpatrzenia materiału dowodowego oraz prawo wglądu do akt.
- Zgromadź dokumenty dotyczące okresu pełnienia funkcji.
- Zestaw rodzaje podatków, okresy rozliczeniowe i terminy płatności.
- Sprawdź dokumenty egzekucji oraz majątek, który organ uwzględnił.
- Przygotuj dokumentację niewypłacalności i reakcji zarządu.
- Jeśli wskazujesz mienie, podaj dane umożliwiające jego identyfikację i egzekucję.
- Zachowaj koperty i potwierdzenia doręczeń; od nich zależą terminy procesowe.
Co do zasady odwołanie od decyzji wnosi się w ciągu 14 dni od jej doręczenia. Po zakończeniu postępowania administracyjnego możliwa jest kontrola sądu administracyjnego, na warunkach określonych w przepisach. Zawsze należy sprawdzić pouczenie, sposób doręczenia i właściwy środek zaskarżenia.
Art. 118 przewiduje co do zasady pięć lat od końca roku powstania zaległości na wydanie decyzji o odpowiedzialności osoby trzeciej oraz odrębny trzyletni termin przedawnienia zobowiązania wynikającego z doręczonej decyzji. Nie należy mylić tych terminów. Ocena wymaga uwzględnienia właściwych zdarzeń wpływających na bieg przedawnienia.
Podstawa prawna: art. 108, 118, 123, 178, 187 i 223 Ordynacji podatkowej — tekst ustawy w ELI.
Art. 116 Ordynacji a art. 299 KSH — najważniejsze różnice
| Element | Art. 116 Ordynacji | Art. 299 KSH |
|---|---|---|
| Typowa należność | Zaległość podatkowa spółki | Zobowiązanie spółki z o.o. dochodzone cywilnie |
| Tryb | Decyzja organu podatkowego | Proces przed sądem cywilnym |
| Powiązanie czasowe | Zasadniczo termin płatności w okresie pełnienia obowiązków | Oceniany związek zobowiązania z okresem odpowiedzialności pozwanego |
| Szczególna obrona | Wskazanie mienia umożliwiającego znaczną spłatę | Wykazanie braku szkody wierzyciela |
Oba mechanizmy wymagają osobnej analizy. Jedno przedsiębiorstwo może mieć równocześnie wierzycieli prywatnych i zaległości podatkowe, a obrona członka zarządu będzie wymagać różnych dokumentów i zarzutów.
Jak KMM.LEGAL może pomóc?
Oceniamy ryzyko odpowiedzialności zarządu za zaległości podatkowe, analizujemy przesłanki i dokumenty egzekucyjne oraz pomagamy przygotować argumentację i dowody. Reprezentujemy klientów w postępowaniu przed organami oraz na etapie sądowej kontroli decyzji. Doradzamy także, kiedy podjąć działania upadłościowe lub restrukturyzacyjne.
Poznaj ofertę pomocy w sprawach odpowiedzialności zarządu albo umów konsultację dotyczącą pisma z urzędu skarbowego. O przygotowaniu restrukturyzacji przeczytasz w poradniku o PZU.
Podstawy prawne i stan prawny
Stan prawny: 12 października 2026 r. Podstawą są art. 107–108, 116 i 118 oraz przepisy postępowania Ordynacji podatkowej, a także art. 11 i 21 Prawa upadłościowego. Opis odnosi się do aktualnej regulacji; sprawy dotyczące wcześniejszych okresów wymagają sprawdzenia przepisów właściwych czasowo i orzecznictwa.