Ten tekst dotyczy usługi Upadłość i restrukturyzacja.
Plan restrukturyzacyjny wyjaśnia, dlaczego przedsiębiorstwo znalazło się w trudnej sytuacji, jakie działania mają poprawić jego kondycję i z czego ma zostać sfinansowane wykonanie układu. Pełny plan z art. 10 Prawa restrukturyzacyjnego jest bardziej szczegółowy niż wstępny plan z art. 9. Wierzyciel może zapoznać się z dokumentem w ramach dostępu do akt.
Dla przedsiębiorcy plan powinien być narzędziem zarządzania zmianą. Dla wierzyciela stanowi podstawę oceny, czy deklarowane spłaty mają gospodarcze uzasadnienie. Sama zapowiedź wzrostu sprzedaży lub pozyskania inwestora wymaga poparcia konkretnymi założeniami.
Czym jest wstępny plan restrukturyzacyjny z art. 9?
Wstępny plan przygotowuje dłużnik, zwykle przy wsparciu doradcy i osób znających finanse przedsiębiorstwa. Nie należy mylić tego etapu z ustawowym podziałem obowiązków przy sporządzaniu pełnego planu, opisanym poniżej. Wstępny plan pokazuje kierunek naprawy przedsiębiorstwa na początkowym etapie. Zgodnie z art. 9 obejmuje co najmniej analizę przyczyn trudnej sytuacji ekonomicznej, wstępny opis i przegląd planowanych środków restrukturyzacyjnych oraz związanych z nimi kosztów, a także wstępny harmonogram ich wdrożenia.
Art. 9 ust. 2 przewiduje dołączenie sprawozdania finansowego sporządzonego na dzień przypadający w okresie 30 dni przed złożeniem wniosku. Jeżeli dłużnik nie może go załączyć, powinien podać przyczyny. Dokumentu tego nie zastępuje ogólne zapewnienie o przyszłej poprawie wyników.
Wstępny plan nie powinien być utożsamiany z pełnym planem ani z samymi propozycjami układowymi. Propozycje określają przede wszystkim warunki zaspokojenia wierzycieli; plan ma pokazać, jak przedsiębiorstwo stworzy warunki do ich realizacji.
Co powinien zawierać plan restrukturyzacyjny z art. 10?
Ustawa wymaga spojrzenia zarówno na działalność operacyjną, jak i na finansowanie. Najważniejsze elementy przedstawia poniższe zestawienie.
| Obszar planu | Co powinno z niego wynikać? |
|---|---|
| Przedsiębiorstwo i rynek | Opis działalności oraz obecnego i przyszłego popytu i podaży w sektorze. |
| Przyczyny kryzysu i strategia | Diagnoza problemów, przyszła strategia, poziom i rodzaj ryzyka. |
| Działania naprawcze | Pełny opis środków i kosztów, w tym skutków dla zatrudnienia oraz informowania przedstawicieli pracowników i konsultacji z nimi. |
| Harmonogram i produkcja | Terminy wdrażania, termin końcowy oraz zdolności produkcyjne, ich wykorzystanie i ewentualne ograniczenie. |
| Finansowanie | Źródła środków: kapitał, sprzedaż aktywów, finansowanie właścicielskie, bankowe lub od osób trzecich, a także zagadnienia pomocy publicznej. |
| Prognozy i sytuacja majątkowa | Projektowane wyniki finansowe na kolejnych pięć lat na podstawie co najmniej dwóch prognoz, majątek i zobowiązania z oszacowaniem wartości aktywów oraz sytuacja ekonomiczna dłużnika i jego pracowników. |
| Odpowiedzialność i autorstwo | Osoby odpowiedzialne za wykonanie układu, autorzy planu i data sporządzenia. |
Opis przedsiębiorstwa powinien wskazywać, czy dłużnik na dzień złożenia wniosku restrukturyzacyjnego jest mikroprzedsiębiorcą, małym albo średnim przedsiębiorcą. Art. 10 ust. 2 pozwala ograniczyć zakres planu, jeżeli ze względu na wielkość lub charakter przedsiębiorstwa pełne informacje są niemożliwe albo zbędne dla oceny wykonalności układu. Ograniczenie wymaga uzasadnienia.
Kto sporządza plan restrukturyzacyjny?
- Postępowanie o zatwierdzenie układu (PZU): nadzorca układu wspólnie z dłużnikiem — art. 37 ust. 2 pkt 1.
- Przyspieszone postępowanie układowe i postępowanie układowe: nadzorca sądowy. Plan uwzględnia propozycje restrukturyzacyjne dłużnika i jest składany sędziemu-komisarzowi zasadniczo w ciągu 30 dni od otwarcia — art. 261 ust. 1 i art. 280 ust. 1.
- Sanacja: zarządca w porozumieniu z dłużnikiem składa plan w terminie 30 dni od otwarcia. Przy braku porozumienia dołącza zastrzeżenia dłużnika i uzasadnia ich nieuwzględnienie. W uzasadnionych przypadkach termin można przedłużyć do trzech miesięcy — art. 313.
W szczególnie uzasadnionych przypadkach nadzorca sądowy lub zarządca może, za zgodą sędziego-komisarza, zlecić sporządzenie planu osobom trzecim (art. 10 ust. 4). Współpraca z ekspertami nie oznacza, że dłużnik może pominąć przekazanie rzetelnych danych.
W sanacji plan może dodatkowo określać zasady redukcji zatrudnienia, składniki przeznaczone do sprzedaży i umowy, od których zarządca zamierza odstąpić. Plan zatwierdza sędzia-komisarz po uzyskaniu opinii rady wierzycieli — art. 314–315. Nie należy przenosić tego trybu zatwierdzania na każde postępowanie. Więcej: postępowanie sanacyjne.
Czy wierzyciel może zapoznać się z planem?
Tak. Uczestnik postępowania może korzystać z dostępu do akt. Art. 206 przewiduje dostęp do akt sądowych, także za pośrednictwem systemu teleinformatycznego. W PZU nadzorca prowadzi akta na zasadach art. 211a i udostępnia je w swoim biurze oraz w systemie. Uprawnienie przysługuje uczestnikom, a także osobom, które dostatecznie usprawiedliwią potrzebę dostępu. Po złożeniu wniosku o zatwierdzenie układu akta nadzorcy stają się częścią akt sądowych.
Publiczna wyszukiwarka obwieszczeń KRZ nie jest tym samym co dostęp do dokumentów konkretnej sprawy. Jeżeli planu nie widać, warto zweryfikować sygnaturę, uprawnienia konta i reprezentację, a następnie zwrócić się do nadzorcy lub zarządcy o udostępnienie dokumentu. Nie trzeba zakładać, że każdy wierzyciel dostanie pełny plan automatycznie e-mailem.
W PZU art. 216 ust. 1 daje wierzycielowi dodatkowo prawo żądania od nadzorcy informacji o sytuacji majątkowej dłużnika i możliwości wykonania układu, potrzebnych do racjonalnej ekonomicznie decyzji o głosowaniu.
Kiedy można zgłosić zastrzeżenia?
W PZU plan sporządza się co najmniej 30 dni przed rozpoczęciem zbierania głosów albo terminem zgromadzenia. Art. 211b przewiduje dla uczestników dwa tygodnie od jego sporządzenia na zastrzeżenia. Nadzorca ma dwa tygodnie na ich uwzględnienie i zmianę dokumentu albo złożenie uzasadnienia odmowy do akt. Zastrzeżenia nie przesuwają automatycznie głosowania. Tego szczególnego terminu nie należy utożsamiać z uniwersalnym terminem na podważanie planu we wszystkich postępowaniach.
Jak wierzyciel powinien ocenić plan?
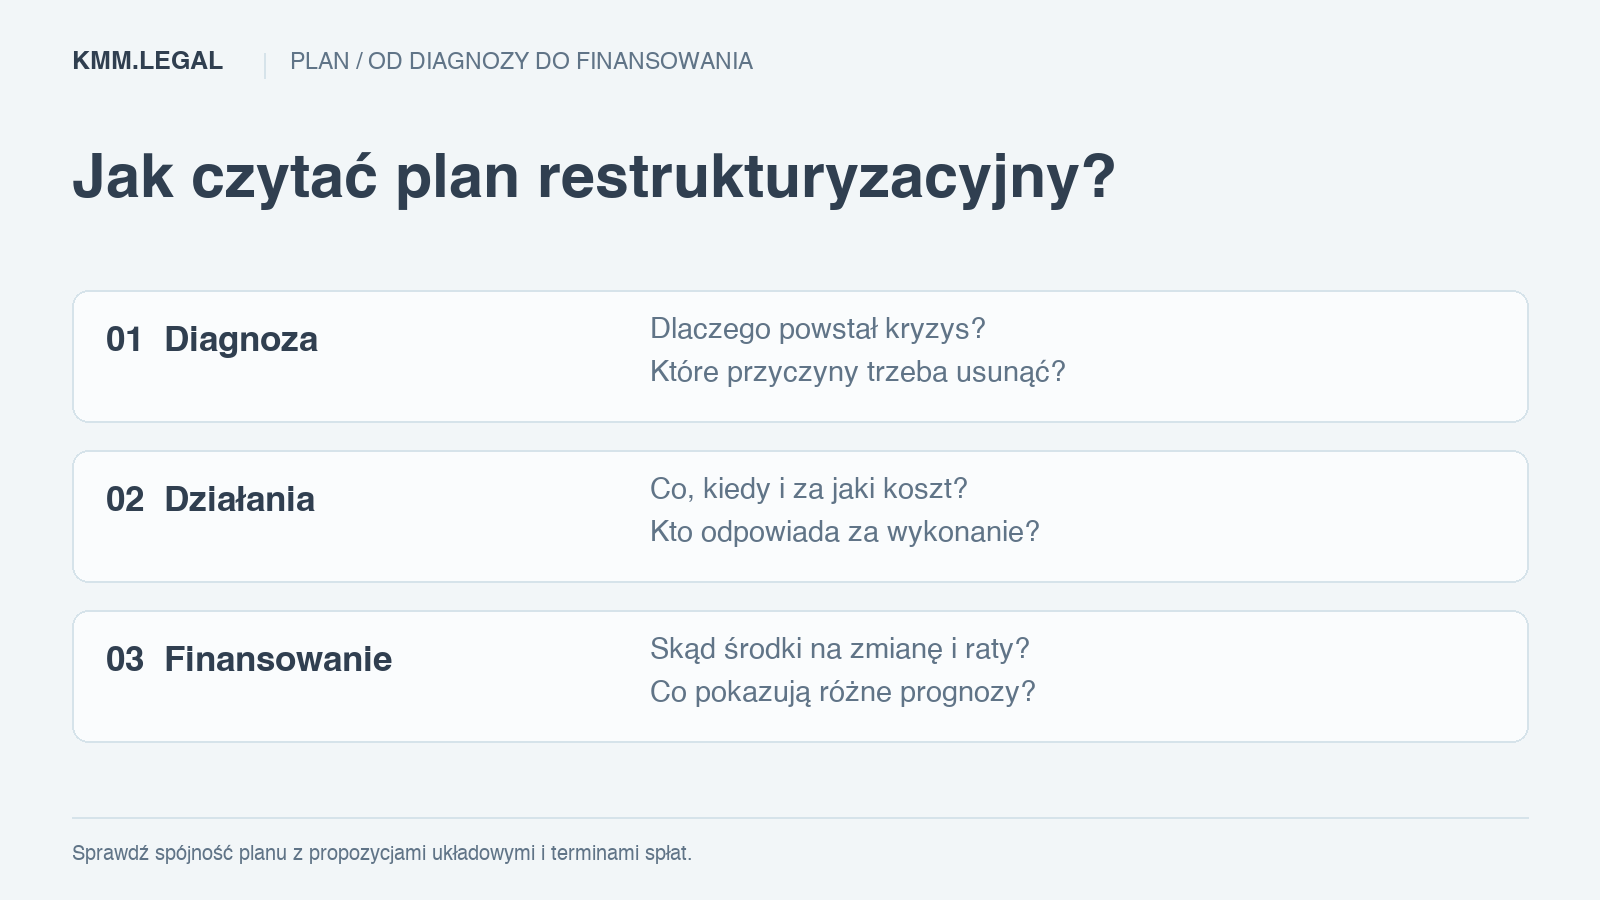
- Porównaj przyczyny kryzysu z proponowanymi działaniami: czy plan usuwa problem, czy tylko odsuwa płatności?
- Sprawdź źródła finansowania: czy inwestor potwierdził udział, a finansowanie jest dostępne?
- Zestaw harmonogram działań z terminami rat układowych.
- Oceń założenia prognoz i ich wrażliwość na niższą sprzedaż lub wzrost kosztów.
- Zapytaj o środki na bieżące zobowiązania — sam zysk księgowy nie oznacza dostępnej gotówki.
Przykład: producent wskazuje, że straty powodują nierentowne kontrakty i nadmierne zapasy. Plan powinien pokazać, które umowy i procesy zostaną zmienione, kiedy spadną koszty, ile będzie kosztować zmiana i z czego zostaną opłacone raty. To przykład poglądowy, a nie opis konkretnego klienta.
Najczęstsze pytania
Czy plan i propozycje układowe to ten sam dokument?
Nie. Plan opisuje naprawę i finansowanie, a propozycje — warunki zaspokojenia wierzycieli. Dokumenty powinny być ze sobą spójne.
Czy dobry plan gwarantuje wykonanie układu?
Nie. Prognozy wymagają oceny założeń i ryzyk. Znaczenie mają także rzeczywiste wyniki przedsiębiorstwa i dostępność finansowania.
Co przeczytać przed oddaniem głosu?
Poza planem sprawdź propozycje układowe, właściwą dla Twojej wierzytelności grupę, test zaspokojenia, jeżeli jest wymagany, i dokumenty dotyczące wykonalności układu. Zobacz instrukcję głosowania w KRZ oraz różnice między nadzorcą układu a nadzorcą sądowym.
Jak może pomóc KMM.LEGAL?
Nasz zespół ma doświadczenie w przygotowywaniu planów restrukturyzacyjnych w ramach kilkuset przeprowadzonych postępowań restrukturyzacyjnych. To doświadczenie Wojciecha Młocka i Bartosza Magnowskiego wykorzystujemy przy analizie sytuacji przedsiębiorstwa, doborze działań naprawczych oraz ocenie realności założeń finansowych i harmonogramu spłat.
Pomagamy przedsiębiorcom i wierzycielom przeanalizować dokumenty restrukturyzacyjne, przygotować pytania i zastrzeżenia oraz ocenić prawne skutki proponowanych rozwiązań. Zakres wsparcia ustalamy w zależności od tego, którą stronę reprezentujemy. Reprezentacja prawna przez KMM.LEGAL jest odrębną rolą od pełnienia funkcji nadzorcy lub zarządcy przez BM Restrukturyzacje.
Poznaj naszą pomoc w restrukturyzacji i upadłości lub umów konsultację. Przed spotkaniem przygotuj dokument, propozycje układowe, sygnaturę sprawy i informację o terminie głosowania.
Podstawy prawne i aktualność
Stan prawny: 26 października 2026 r. Podstawą jest Prawo restrukturyzacyjne — aktualny tekst ustawy w ELI. Opis uwzględnia zmiany obowiązujące od 23 sierpnia 2025 r. W starszych sprawach trzeba zastosować przepisy przejściowe: zgodnie z art. 4 ustawy nowelizującej z 25 lipca 2025 r. znaczenie ma m.in. data wpływu właściwego wniosku albo ustalenia dnia układowego. Sam fakt prowadzenia sprawy w 2026 r. nie przesądza o stosowaniu nowych zasad.
Dotyczy to Twojej sprawy?
Zobacz, jak pomagamy w takich sprawach. Poznaj usługę Upadłość i restrukturyzacja →
Umów konsultację ↗