Przygotowanie firmy do sprzedaży warto rozpocząć od ustalenia celu transakcji, uporządkowania dokumentów i oceny sytuacji ekonomicznej przedsiębiorstwa. Dopiero na tej podstawie można określić oczekiwania cenowe, przygotować ofertę i rozpocząć rozmowy z inwestorami. W tym poradniku pokazujemy, jakie decyzje podjąć i jakie informacje zebrać, aby wejść w proces sprzedaży z dobrze przygotowaną firmą.
Sprzedaż może być sposobem na sukcesję, pozyskanie partnera do rozwoju albo zakończenie aktywności właściciela. Każdy z tych celów wymaga innego przygotowania. Poniższa kolejność jest praktycznym planem działania, który należy dopasować do wielkości firmy i konstrukcji transakcji.
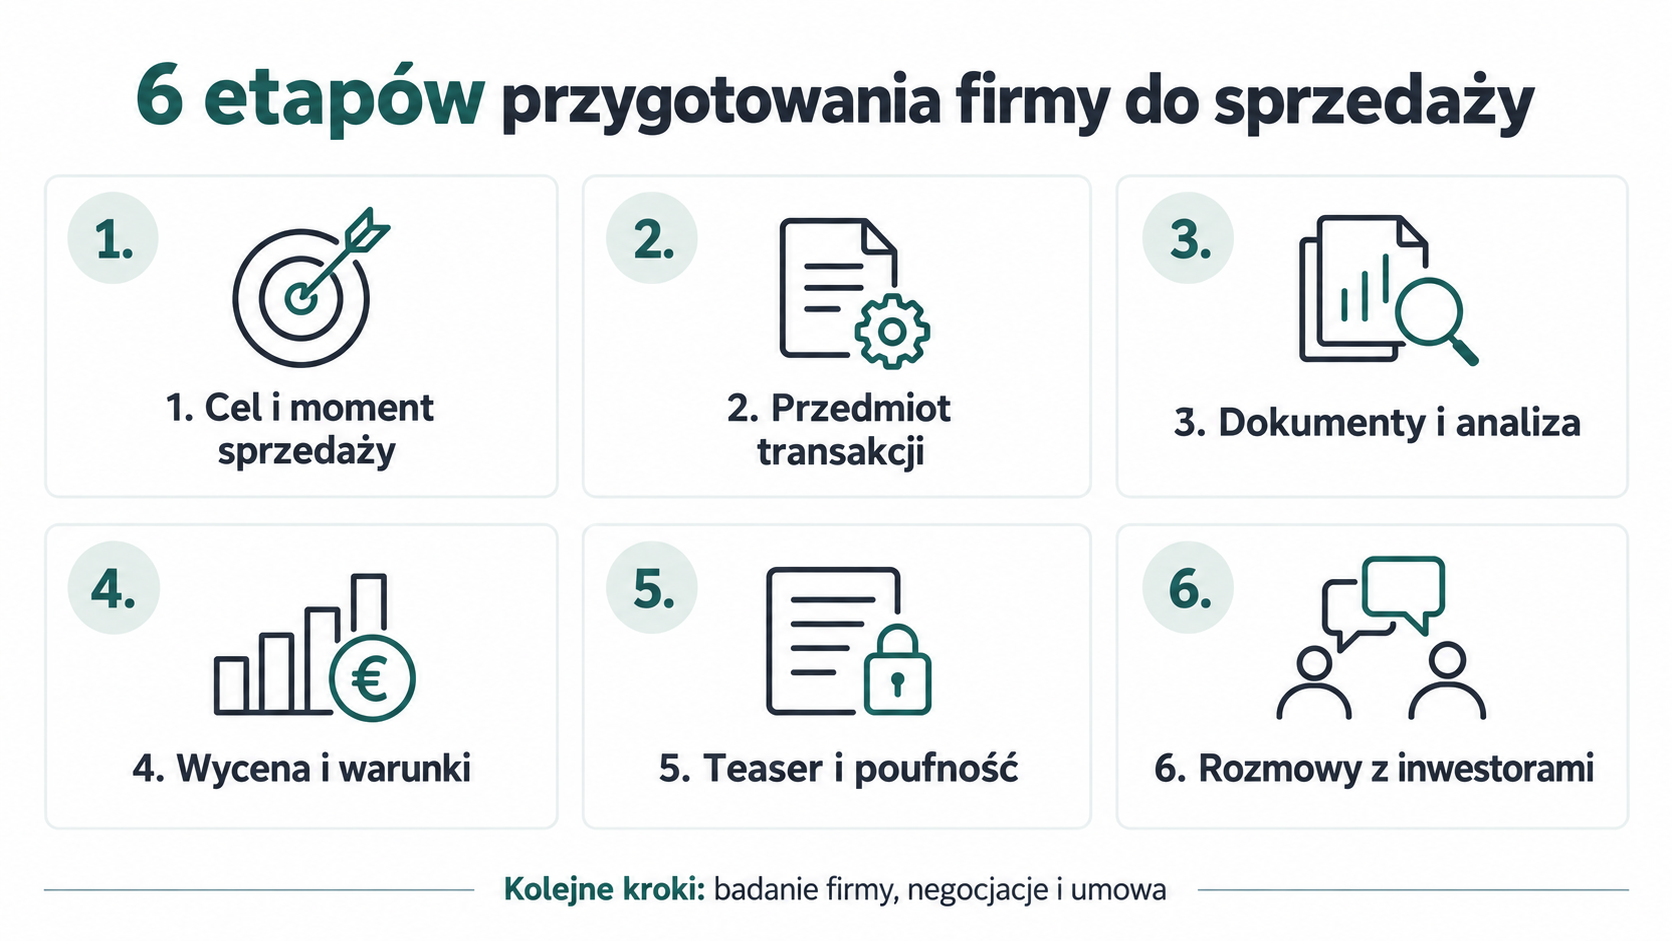
1. Czy to właściwy moment na sprzedaż firmy?
Najpierw ustal, czego oczekujesz: całkowitego wyjścia z biznesu, sprzedaży części udziałów czy pozyskania kapitału na rozwój. Zastanów się również, czy chcesz przez pewien czas pozostać w firmie i wspierać nowego właściciela. Dla inwestora wiedza i relacje założyciela mogą mieć znaczenie dla ciągłości działalności.
Ocena momentu sprzedaży powinna uwzględniać wyniki, płynność, zadłużenie, portfel zamówień, potrzeby inwestycyjne oraz zależność od kluczowych klientów i pracowników. Dobrze jest oddzielić trwałe źródła wyniku od zdarzeń jednorazowych. Sam wzrost przychodów nie przesądza o atrakcyjności firmy, jeżeli towarzyszy mu spadek marży lub pogorszenie przepływów pieniężnych.
Czasem korzystniej najpierw uporządkować umowy, rozliczenia i sposób zarządzania. Jeśli przedsiębiorstwo ma trudności finansowe, potrzebna jest równoległa ocena obowiązków związanych z niewypłacalnością. Poszukiwanie kupującego samo w sobie nie zawiesza tych obowiązków. W takich sytuacjach warto rozważyć także dostępne rozwiązania restrukturyzacyjne.
2. Co sprzedajesz: udziały czy przedsiębiorstwo?
Potoczne określenie „sprzedaż firmy” może oznaczać różne transakcje. Wybór ich konstrukcji wpływa na dokumenty, odpowiedzialność, podatki i sposób przeniesienia działalności.
- Sprzedaż udziałów w spółce z o.o.: zmienia się wspólnik, natomiast spółka pozostaje właścicielem majątku i stroną swoich umów. Należy jednak sprawdzić postanowienia dotyczące zmiany kontroli, wymagane zgody oraz ograniczenia zbywania udziałów.
- Sprzedaż przedsiębiorstwa: przedmiotem jest zorganizowany zespół składników służących prowadzeniu działalności. Trzeba określić jego zakres, wyłączenia i zasady przeniesienia poszczególnych praw oraz umów.
- Sprzedaż wybranych składników: może dotyczyć np. nieruchomości, maszyn lub praw do marki. Nie każda taka transakcja jest sprzedażą przedsiębiorstwa albo jego zorganizowanej części.
Jednoosobowa działalność gospodarcza nie ma udziałów, które można sprzedać. Możliwe jest natomiast zbycie przedsiębiorstwa lub określonych składników. Dodatkowe warianty, np. wcześniejsze przekształcenie, wymagają osobnej analizy.
Znaczenie mają m.in. art. 551–552 Kodeksu cywilnego. Nie należy zakładać, że wraz z przedsiębiorstwem automatycznie przejdą wszystkie zobowiązania, koncesje i umowy. Przejęcie długu wymaga spełnienia warunków ustawowych, w tym odpowiedniej zgody; odrębnym zagadnieniem jest odpowiedzialność nabywcy z art. 554 KC. Zakres praw i obowiązków trzeba sprawdzić dla konkretnej transakcji.
3. Jakie dokumenty przygotować do sprzedaży firmy?
Przygotuj uporządkowany zbiór dokumentów, najlepiej z aktualną listą i wskazaniem osoby odpowiedzialnej za każdy obszar. Na początek przydatne są dane z ostatnich dwóch–trzech lat i bieżącego okresu; zakres należy dopasować do wieku i specyfiki biznesu.
- Finanse: sprawozdania lub właściwe ewidencje księgowe, przychody i koszty, marże, przepływy pieniężne, należności, zobowiązania oraz prognozy wraz z założeniami.
- Majątek: wykaz nieruchomości, maszyn, wyposażenia i zapasów, dokumenty własności, leasingi, hipoteki, zastawy oraz informacje o stanie technicznym.
- Umowy: kontrakty z klientami i dostawcami, najem, finansowanie, ubezpieczenia, warunki wypowiedzenia i postanowienia wymagające zgody na zmianę właściciela lub przeniesienie praw.
- Sprawy korporacyjne: umowa spółki, struktura właścicielska, uchwały, pełnomocnictwa i ewentualne porozumienia wspólników.
- Zespół: struktura zatrudnienia, kluczowe umowy, koszty osobowe i zależność działalności od konkretnych osób.
- Prawa i ryzyka: znaki towarowe, domeny, licencje, prawa do oprogramowania, zezwolenia, spory, kontrole i potencjalne roszczenia.
Nie przesyłaj pełnego zbioru dokumentów każdemu zainteresowanemu. Dane udostępniaj etapami, w kontrolowanym repozytorium dokumentów, z ograniczeniem dostępu i odpowiednim zabezpieczeniem informacji poufnych oraz danych osobowych.
4. Wycena przedsiębiorstwa a cena sprzedaży
Wycena jest analizą opartą na określonych danych, metodzie i założeniach. Cena jest wynikiem negocjacji i uwzględnia również sposób finansowania, ryzyka, warunki płatności oraz korzyści, jakie konkretny inwestor widzi w zakupie.
W zależności od firmy można rozważać podejście dochodowe, porównawcze lub majątkowe. Nie ma jednego mnożnika odpowiedniego dla każdego przedsiębiorstwa. Rzetelna analiza powinna wyjaśniać przyjęte założenia, jakość wyników, zadłużenie oraz nakłady potrzebne do dalszego prowadzenia działalności.
Porównując oferty, sprawdź, czy dotyczą tej samej rzeczy: wartości działalności, udziałów czy konkretnych aktywów. Uzgodnij także sposób rozliczenia gotówki, długu i kapitału obrotowego. Wyższa cena nominalna rozłożona na raty lub zależna od przyszłych wyników może oznaczać inny poziom ryzyka niż niższa kwota płatna przy zamknięciu transakcji.
5. Teaser inwestycyjny i poufność
Teaser to krótka prezentacja możliwości inwestycyjnej. Powinien przedstawiać profil działalności, skalę biznesu, mocne strony, podstawowe dane ekonomiczne i oczekiwany model transakcji. Na pierwszym etapie może nie ujawniać nazwy przedsiębiorstwa ani danych pozwalających łatwo je zidentyfikować.
Przed przekazaniem szczegółowych informacji warto uzgodnić umowę o poufności (NDA). Powinna określać cel wykorzystania danych, krąg uprawnionych odbiorców, zasady dalszego ujawniania, czas obowiązywania i postępowanie po zakończeniu rozmów. Szczególnej ostrożności wymaga udostępnianie wrażliwych informacji handlowych konkurentowi.
Teaser powinien być konkretny i zgodny z dokumentacją. Nadmiernie optymistyczne prognozy bez wyjaśnienia założeń mogą utrudnić późniejsze negocjacje, gdy inwestor rozpocznie szczegółowe badanie firmy.
6. Jak znaleźć inwestora zainteresowanego zakupem?
Potencjalnym nabywcą może być firma z tej samej lub powiązanej branży, fundusz inwestycyjny albo inwestor prywatny. Każdy może mieć inne cele: rozwój rynku, pozyskanie zespołu, dostęp do technologii lub osiągnięcie określonego zwrotu z inwestycji.
Dobór odbiorców oferty powinien uwzględniać skalę transakcji, branżę, oczekiwania właściciela i preferowany stopień jego dalszego zaangażowania. Warto ustalić harmonogram kontaktów i sposób zbierania ofert, aby móc porównać je na podobnych zasadach.
W KMM.LEGAL współpracujemy z funduszami inwestycyjnymi i inwestorami prywatnymi, którym możemy przedstawić uzgodnioną ofertę zakupu. Przygotowujemy analizę ekonomiczną i teaser oraz pomagamy ocenić, czy to właściwy moment na sprzedaż. Zakres działań ustalamy po poznaniu firmy; przedstawienie oferty nie oznacza gwarancji zainteresowania ani zawarcia transakcji.
Co dalej: badanie firmy, negocjacje i umowa
Po wstępnym zainteresowaniu inwestor zwykle przeprowadza badanie prawne, finansowe i podatkowe, określane jako due diligence. Wyniki mogą wpłynąć na cenę, warunki transakcji i zabezpieczenia odpowiedzialności sprzedającego. Wcześniejsze wykrycie braków pozwala przygotować wyjaśnienia i usunąć część problemów.
W negocjacjach znaczenie mają nie tylko cena, lecz także terminy płatności, warunki zamknięcia, zgody, rozliczenia, zapewnienia stron, limity odpowiedzialności i ewentualne dalsze zaangażowanie właściciela. Trzeba zaplanować przekazanie dokumentacji, dostępów i zarządzania działalnością.
Forma umowy zależy od przedmiotu transakcji. Art. 751 KC przewiduje dla zbycia przedsiębiorstwa formę pisemną z podpisami notarialnie poświadczonymi, z zachowaniem wymagań dotyczących nieruchomości. Zbycie udziałów w spółce z o.o. co do zasady wymaga tej samej formy na podstawie art. 180 KSH, z ustawowym wyjątkiem dotyczącym właściwego wzorca w systemie teleinformatycznym. Należy też zbadać wymagane zgody korporacyjne.
Jeżeli dochodzi do przejścia zakładu pracy lub jego części, trzeba uwzględnić art. 231 Kodeksu pracy. Skutki dla zatrudnienia i obowiązki informacyjne wymagają zaplanowania przed zamknięciem transakcji. Osobno należy ustalić skutki podatkowe wybranej konstrukcji.
Najczęstsze pytania
Czy można sprzedać firmę z zadłużeniem?
Zadłużenie nie przekreśla automatycznie transakcji. Trzeba jednak przeanalizować jego wysokość, zabezpieczenia, wymagane zgody i odpowiedzialność stron. W przypadku niewypłacalności potrzebna jest ocena właściwego trybu działania.
Czy trzeba ujawniać nazwę firmy w pierwszej ofercie?
Nie zawsze. Wstępny teaser może być anonimowy. Dalsze informacje można przekazywać po weryfikacji zainteresowanego podmiotu i uzgodnieniu poufności.
Ile trwa sprzedaż przedsiębiorstwa?
Nie ma jednego terminu. Czas zależy od przygotowania dokumentów, znalezienia nabywcy, finansowania, badania firmy i wymaganych zgód. Harmonogram warto ustalić po wstępnej analizie.
Rozważasz sprzedaż firmy? Zacznijmy od jej poznania
Opowiedz nam o działalności, sytuacji finansowej i swoich oczekiwaniach. Wypełnij ankietę „Sprzedaj firmę” — na tej podstawie omówimy możliwe kierunki działania. Poznaj także zakres wsparcia przy sprzedaży przedsiębiorstwa i poszukiwaniu inwestora albo umów konsultację.
Podstawy prawne i zakres poradnika
Stan opracowania: 14 października 2026 r. Podstawy prawne: Kodeks cywilny — art. 551–554, 751, 158 i 519; Kodeks spółek handlowych — w szczególności art. 180, 182 i 228 pkt 3; Kodeks pracy — art. 231. Poradnik opisuje typowe przygotowanie transakcji; konkretne obowiązki zależą od jej struktury, przedmiotu i sytuacji stron.