Plan spłaty w upadłości konsumenckiej określa, komu, w jakiej wysokości i przez jaki czas dłużnik ma spłacać zobowiązania. Ustala go sąd, uwzględniając możliwości zarobkowe oraz niezbędne koszty utrzymania. Po wykonaniu obowiązków sąd wydaje postanowienie o stwierdzeniu wykonania planu i umorzeniu pozostałych zobowiązań podlegających oddłużeniu.
Nie ma jednej raty obowiązującej wszystkich konsumentów. Również czas spłat zależy od okoliczności sprawy. Wyjaśniamy, jak powstaje plan, jakie obowiązki wiążą się z jego wykonywaniem i co trzeba zrobić po ostatniej racie.
Czym jest plan spłaty wierzycieli w upadłości konsumenckiej?
Plan spłaty pozwala pogodzić częściowe zaspokojenie wierzycieli z możliwością oddłużenia konsumenta. Nie oznacza, że każdy musi zwrócić wszystkie długi. Sąd określa zakres spłat możliwych do wykonania w danej sytuacji, a następnie rozstrzyga o umorzeniu niespłaconej części zobowiązań.
Projekt planu wraz z uzasadnieniem przygotowuje syndyk. Upadły i wierzyciele mogą przedstawić swoje stanowiska, ale ostateczną decyzję podejmuje sąd. Propozycja syndyka ani oczekiwania wierzyciela nie przesądzają wysokości rat. Postanowienie o ustaleniu planu kończy zasadnicze postępowanie upadłościowe; później następuje etap jego wykonywania.
Ile wynosi rata planu spłaty w upadłości konsumenckiej?
Ustawa nie przewiduje stałej raty, np. 500 zł albo 1 000 zł miesięcznie. Zgodnie z art. 49115 ust. 4 Prawa upadłościowego sąd uwzględnia:
- możliwości zarobkowe upadłego, a nie wyłącznie jego aktualny dochód;
- konieczność utrzymania dłużnika i osób pozostających na jego utrzymaniu;
- potrzeby mieszkaniowe;
- wysokość niezaspokojonych zobowiązań;
- stopień zaspokojenia wierzycieli w postępowaniu upadłościowym.
Znaczenie mogą mieć stan zdrowia, kwalifikacje, realna możliwość pracy oraz sytuacja rodzinna. Warto udokumentować wydatki na mieszkanie, leczenie, dojazdy do pracy i utrzymanie dzieci. Samo zadeklarowanie niskich dochodów nie wystarczy, jeżeli możliwości zarobkowe są wyższe. Z drugiej strony rata nie powinna być ustalana w oderwaniu od koniecznych kosztów życia.
Przykład: czy trzeba spłacić całe zadłużenie?
Przykład wyłącznie obliczeniowy: załóżmy, że pozostałe długi podlegające oddłużeniu wynoszą 120 000 zł, a sąd ustalił 36 rat po 500 zł. Łączna spłata wyniesie 18 000 zł. Po prawidłowym wykonaniu wszystkich obowiązków i wydaniu przez sąd odpowiedniego postanowienia pozostałe 102 000 zł może zostać umorzone.
Kwota 500 zł nie jest stawką ustawową ani prognozą dla konkretnej osoby. Przykład pomija wcześniejsze zaspokojenie wierzycieli z majątku oraz rozliczenie kosztów postępowania; służy pokazaniu mechanizmu częściowej spłaty i późniejszego umorzenia.
Jak długo trwa plan spłaty wierzycieli?
Okres ustalany przez sąd zależy przede wszystkim od przyczyn niewypłacalności i zakresu spłat. Podstawowe zasady z art. 49115 przedstawiają się następująco:
| Sytuacja | Okres planu spłaty |
|---|---|
| Podstawowy wariant, bez ustalenia umyślności lub rażącego niedbalstwa wskazanych poniżej | Do 36 miesięcy |
| Doprowadzenie do niewypłacalności albo istotne zwiększenie jej stopnia umyślnie lub wskutek rażącego niedbalstwa | Od 36 do 84 miesięcy |
| Spłata w wykonaniu planu co najmniej 70% zobowiązań określonych w ustawie | Nie dłużej niż rok |
| Spłata w wykonaniu planu co najmniej 50% zobowiązań określonych w ustawie | Nie dłużej niż 2 lata |
Progi 50% i 70% odnoszą się do zobowiązań objętych planem, które w postępowaniu prowadzonym według części pierwszej ustawy zostałyby uznane na liście wierzytelności. O zastosowaniu tych reguł rozstrzyga sąd. Późniejsza zmiana planu może wiązać się z jego przedłużeniem na zasadach opisanych niżej.
Czy okres spłaty liczy się od ogłoszenia upadłości?
Nie należy utożsamiać czasu wykonywania planu z czasem całego procesu oddłużenia. Wcześniej prowadzone są czynności syndyka, ustalanie wierzycieli i ewentualna sprzedaż majątku. Art. 49115 ust. 1d przewiduje zaliczanie do okresu spłaty czasu od upływu sześciu miesięcy od ogłoszenia upadłości do ustalenia planu, z ustawowym wyjątkiem dotyczącym pokrycia kosztów tymczasowo poniesionych przez Skarb Państwa. Szczegółowe daty i harmonogram trzeba ustalić na podstawie orzeczenia w swojej sprawie.
Jak wykonywać plan spłaty? Raty to nie jedyny obowiązek
Wpłaty należy realizować w kwotach, terminach i na rzecz podmiotów wskazanych w postanowieniu. Warto zachowywać potwierdzenia przelewów oraz prowadzić zestawienie wykonanych płatności.
Do końca kwietnia każdego roku trzeba złożyć sądowi sprawozdanie za poprzedni rok kalendarzowy. Wykazuje się w nim przychody, spłacone kwoty oraz nabyte składniki majątku przekraczające ustawowy próg; dołącza się kopię złożonego rocznego zeznania podatkowego. Obowiązek wynika z art. 49118 ust. 3.
Nie wolno także podejmować czynności dotyczących majątku, które mogłyby pogorszyć zdolność wykonania planu, bez wymaganej zgody sądu. Ukrywanie majątku lub dochodów, niewykonywanie planu czy brak sprawozdań mogą doprowadzić do uchylenia planu i utraty możliwości umorzenia zobowiązań w tym trybie.
Co zrobić po utracie pracy albo pogorszeniu zdrowia?
Jeżeli dłużnik nie może wywiązać się z planu, może zwrócić się do sądu o jego zmianę. Sąd może także przedłużyć okres spłat, nie więcej niż o 18 miesięcy. Gdy niemożność spłat jest trwała i wynika z okoliczności niezależnych od upadłego, ustawa dopuszcza uchylenie planu i umorzenie niewykonanych zobowiązań na warunkach art. 49119.
Nie należy samodzielnie obniżać rat ani przerywać spłat. Trzeba opisać zmianę sytuacji, przedstawić dokumenty i wystąpić o rozstrzygnięcie sądu. Również istotna poprawa sytuacji majątkowej może uzasadniać zmianę planu, jednak ustawa odrębnie traktuje poprawę wynikającą ze wzrostu wynagrodzenia lub dochodów z osobiście wykonywanej działalności zarobkowej.
Co po ostatniej racie? Postanowienie o umorzeniu pozostałych zobowiązań
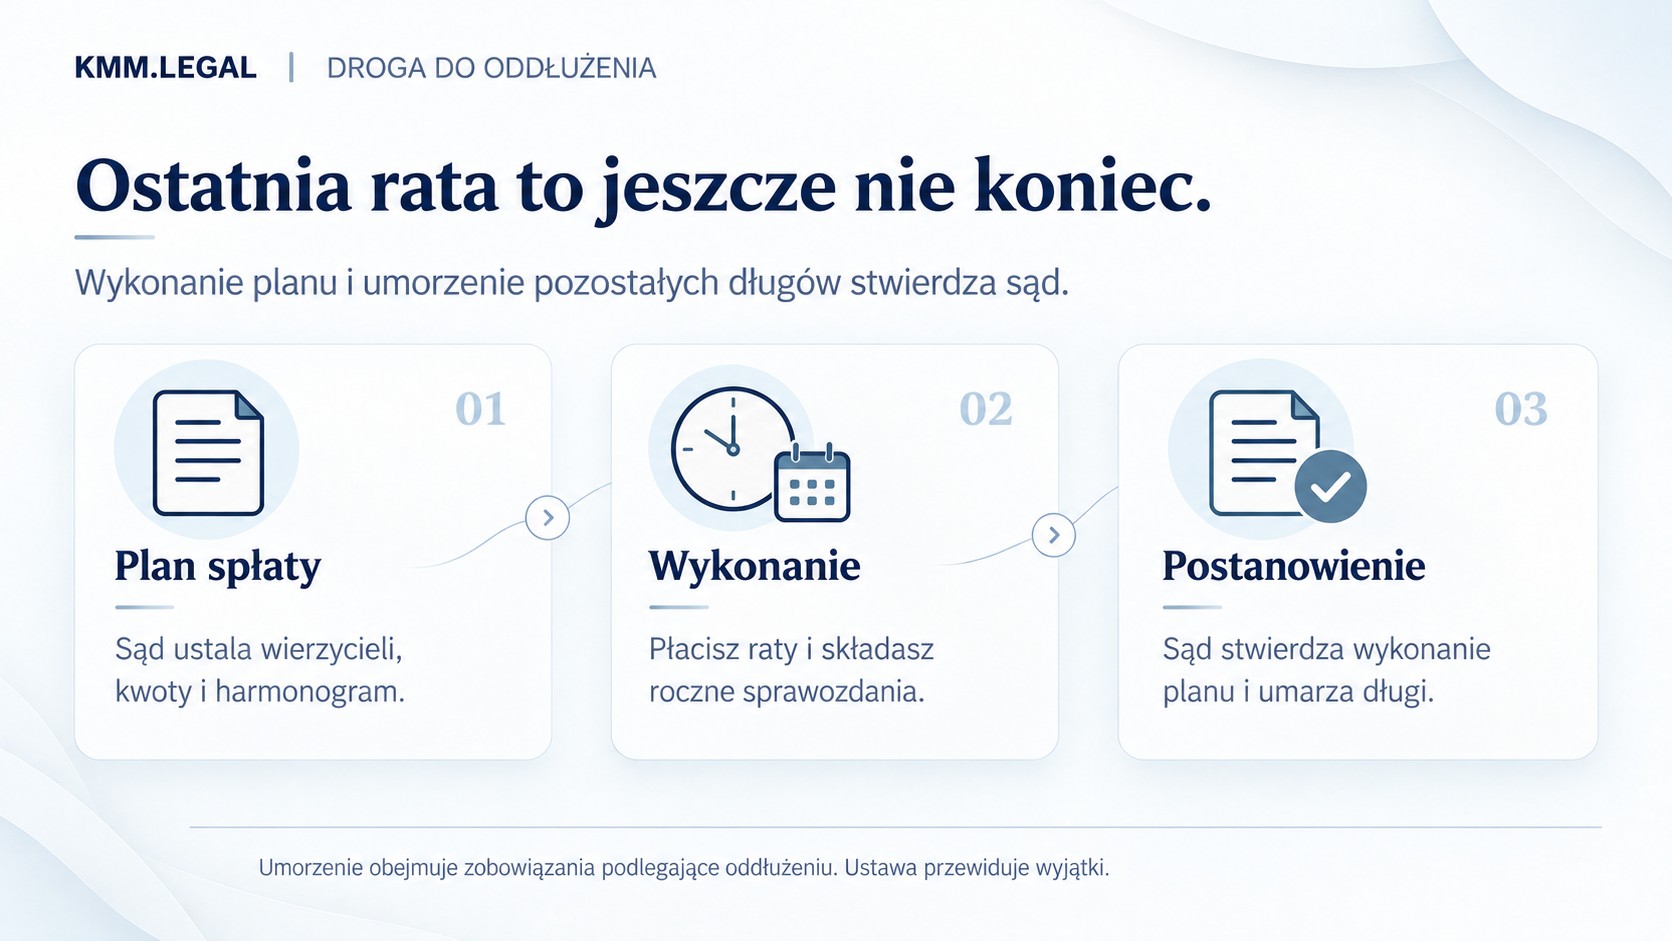
Po wykonaniu przez upadłego obowiązków określonych w planie sąd wydaje postanowienie o stwierdzeniu wykonania planu spłaty wierzycieli i umorzeniu pozostałych zobowiązań podlegających oddłużeniu. To istotny, osobny etap przewidziany w art. 49121 Prawa upadłościowego.
Umorzenie dotyczy zobowiązań powstałych przed ogłoszeniem upadłości, które nie zostały wykonane w ramach planu i nie należą do ustawowych wyłączeń. Sam przelew ostatniej raty nie zastępuje postanowienia sądu. Warto zebrać dowody spłat, kopie sprawozdań oraz wystąpić do sądu o stwierdzenie wykonania planu i umorzenie pozostałych zobowiązań. Na postanowienie przysługuje zażalenie.
Jakie długi nie podlegają umorzeniu?
Oddłużenie nie obejmuje wszystkich rodzajów zobowiązań. Art. 49121 ust. 2 wyłącza m.in. alimenty, określone renty odszkodowawcze, sądowe kary grzywny oraz wskazane w ustawie zobowiązania wynikające z orzeczeń karnych. Wyłączenie obejmuje też zobowiązania umyślnie nieujawnione przez upadłego, jeżeli wierzyciel nie brał udziału w postępowaniu.
Osobno trzeba traktować nowe zobowiązania powstałe po ogłoszeniu upadłości: nie obejmuje ich omawiane umorzenie starych długów. Dlatego ocenę zakresu oddłużenia należy oprzeć na rodzaju i dacie powstania konkretnego zobowiązania.
Czy upadłość konsumencka zawsze oznacza plan spłaty?
Nie. Jeżeli sytuacja osobista wskazuje na trwałą niezdolność do jakichkolwiek spłat, sąd może umorzyć zobowiązania bez ustalania planu. Jeżeli niezdolność do spłat nie jest trwała, możliwe jest warunkowe umorzenie bez planu, z pięcioletnim okresem przewidzianym w ustawie. Nie jest to zwykły pięcioletni plan rat; w tym czasie, przy spełnieniu ustawowych warunków, może dojść do ustalenia planu.
Sam brak majątku nie przesądza o braku planu spłaty. Znaczenie mają również możliwości zarobkowe i sytuacja osobista. W określonych przypadkach ustawa przewiduje ponadto odmowę oddłużenia, m.in. przy celowym doprowadzeniu do niewypłacalności, z wyjątkami opartymi na względach słuszności lub humanitarnych.
Plan spłaty — najczęstsze pytania
Czy wysokość długu wystarczy do wyliczenia raty?
Nie. Podzielenie całego zadłużenia przez 36 albo 84 miesiące nie odtwarza zasad ustawowych. Potrzebna jest analiza możliwości zarobkowych, koniecznych wydatków i pozostałych okoliczności sprawy.
Czy mogę spłacić wszystko wcześniej i uznać plan za zakończony?
Nie należy przyjmować tego automatycznie. Wcześniejsze wpłaty nie zastępują sprawdzenia obowiązków wynikających z orzeczenia ani rozstrzygnięcia sądu. Zanim zmienisz sposób wykonywania planu, przeanalizuj postanowienie i właściwy tryb zakończenia tego etapu.
Czy po wykonaniu planu wierzyciel może żądać niespłaconej reszty?
W zakresie objętym prawomocnym postanowieniem o umorzeniu wierzyciel nie może skutecznie dochodzić umorzonej części długu. Nie dotyczy to zobowiązań wyłączonych z oddłużenia.
Jak KMM.LEGAL pomaga w upadłości konsumenckiej?
Pomagamy ocenić sytuację zadłużonej osoby, przygotować wniosek o ogłoszenie upadłości i dokumenty dotyczące jej dochodów oraz kosztów utrzymania. W uzgodnionym zakresie reprezentujemy również przy ustalaniu lub zmianie planu spłaty oraz przy stwierdzeniu jego wykonania i umorzeniu pozostałych zobowiązań.
Jeśli chcesz ustalić, co może mieć znaczenie dla Twoich rat i czasu oddłużenia, umów konsultację dotyczącą upadłości konsumenckiej lub poznaj zakres naszej pomocy w upadłości i restrukturyzacji. Przygotuj zestawienie długów, dochodów, kosztów utrzymania oraz wydane już orzeczenia. Byłym przedsiębiorcom polecamy też poradnik: upadłość przedsiębiorcy a upadłość konsumencka po zamknięciu działalności.
Podstawy prawne i aktualność
Stan prawny: 17 października 2026 r. Podstawa: ustawa z 28 lutego 2003 r. — Prawo upadłościowe, w szczególności art. 49114–49121 (t.j. Dz.U. z 2026 r. poz. 913, ze zm.). Pomocniczo: poradnik Ministerstwa Sprawiedliwości o upadłości konsumenckiej. Artykuł przedstawia obecny model; starsze postępowania mogą podlegać przepisom przejściowym. Ocena konkretnej sprawy wymaga analizy dokumentów.