Zamknięcie jednoosobowej działalności gospodarczej nie powoduje umorzenia długów. Były przedsiębiorca nadal odpowiada za zobowiązania, ale po rzeczywistym zakończeniu działalności może zasadniczo skorzystać z upadłości konsumenckiej — także wtedy, gdy długi pochodzą z prowadzonej firmy. Nie obowiązuje ogólna zasada oczekiwania przez rok od wykreślenia z CEIDG.
Wybór właściwej procedury zależy od aktualnego statusu dłużnika, jego niewypłacalności, majątku i możliwości spłat. Przed zamknięciem firmy należy również sprawdzić, czy już powstał obowiązek złożenia wniosku jako przedsiębiorca. Poniżej wyjaśniamy różnice i praktyczne konsekwencje obu dróg.
Upadłość firmy jednoosobowej a długi — kto za nie odpowiada?
Jednoosobowa działalność gospodarcza nie jest odrębną od właściciela osobą prawną. Dłużnikiem banku, dostawcy, wynajmującego czy urzędu jest osoba fizyczna prowadząca działalność. Dlatego wykreślenie wpisu z CEIDG nie przenosi zobowiązań na inny podmiot i nie usuwa ich z mocy prawa.
Odpowiedzialność nie kończy się na wyposażeniu używanym w firmie. Co do zasady obejmuje również osobisty majątek przedsiębiorcy. Sytuację mieszkania, majątku wspólnego małżonków, zabezpieczeń i dochodów trzeba ocenić oddzielnie. Nie należy utożsamiać zamknięcia JDG z likwidacją spółki z o.o.; spółkę opisujemy w poradniku o upadłości spółki z o.o..
Przykład: po zamknięciu sklepu pozostają faktury hurtowni, zadłużenie kredytowe i zaległości podatkowe. Nie stają się one długami nieistniejącej już „firmy”, których nikt nie musi spłacać. Nadal obciążają byłego przedsiębiorcę. Postępowanie upadłościowe może stworzyć drogę do ich uporządkowania i oddłużenia na ustawowych warunkach.
Upadłość przedsiębiorcy a upadłość konsumencka — najważniejsze różnice
Osoba faktycznie prowadząca działalność podlega zasadniczo przepisom o upadłości przedsiębiorców. Jeżeli jest niewypłacalna, art. 21 Prawa upadłościowego przewiduje obowiązek złożenia wniosku w ciągu 30 dni od wystąpienia podstawy upadłości. Podstawą dla JDG jest utrata zdolności wykonywania wymagalnych zobowiązań pieniężnych. Samo nadmierne zadłużenie bilansowe z art. 11 ust. 2 nie jest odrębną podstawą upadłości osoby fizycznej.
Osoba, która zakończyła działalność i jej nie prowadzi, może zasadniczo ubiegać się o upadłość według przepisów potocznie nazywanych konsumenckimi. Nie trzeba wykazać, że zobowiązania powstały wyłącznie na prywatne zakupy. Ustawowa kwalifikacja dotyczy statusu dłużnika, a nie tylko źródła zadłużenia.
Procedury nie są jednak dwiema dowolnie wymiennymi ofertami. Samo zawieszenie działalności nie oznacza jej definitywnego zakończenia i co do zasady nie otwiera automatycznie drogi konsumenckiej. Trzeba zweryfikować wpis w CEIDG i rzeczywisty sposób działania. Formalne wykreślenie przy dalszym faktycznym prowadzeniu biznesu także wymaga oceny prawnej.
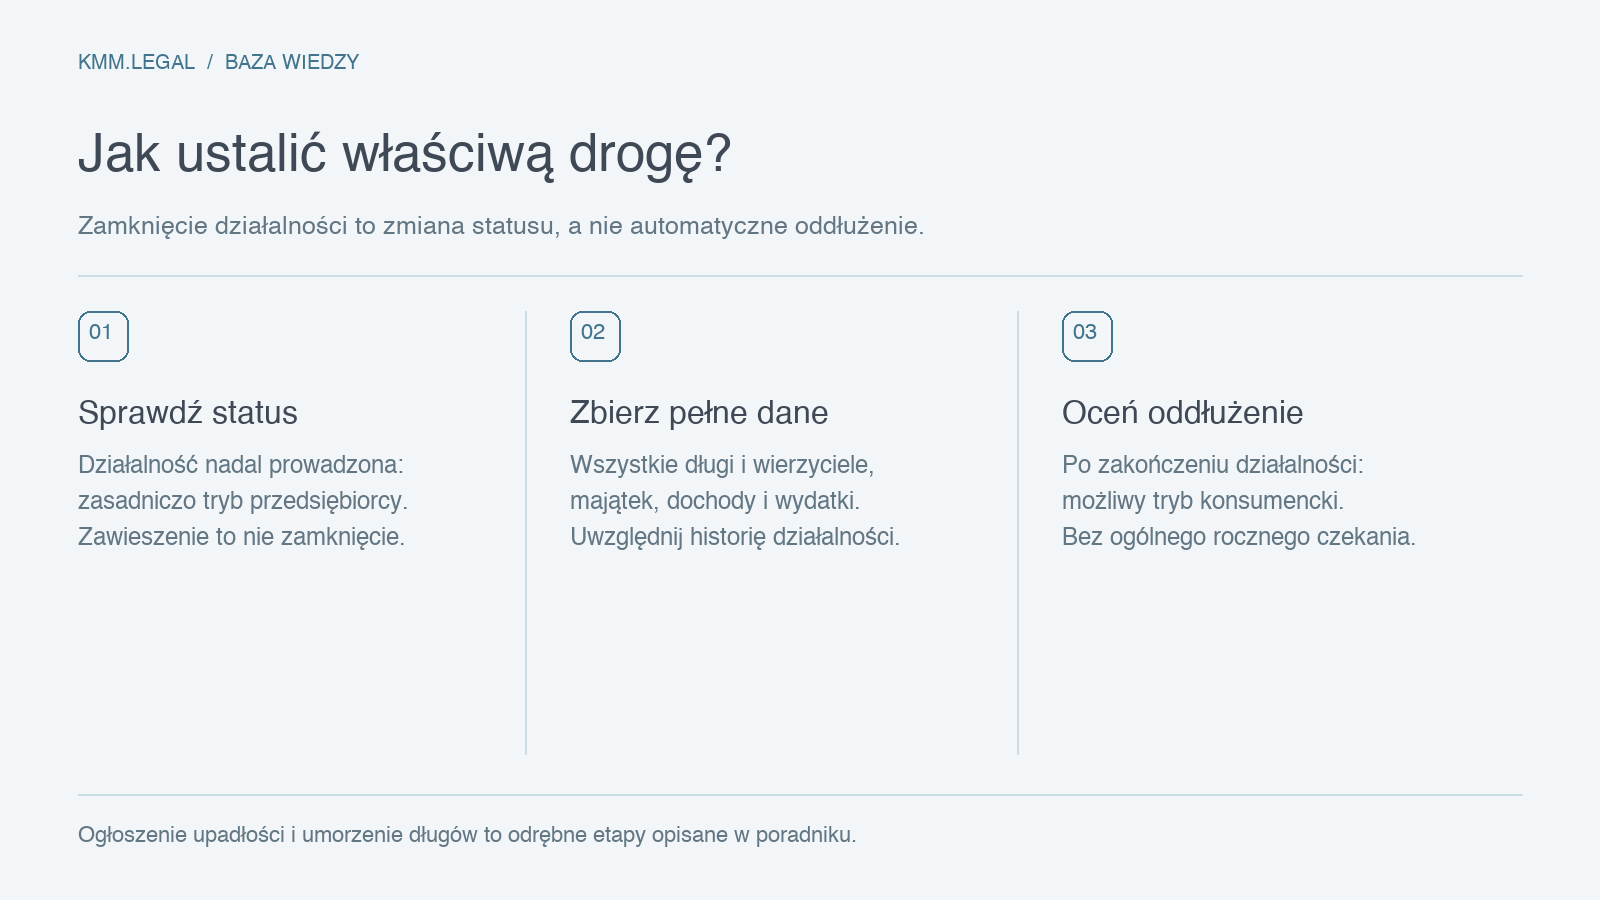
Upadłość konsumencka po zamknięciu działalności: czy trzeba czekać rok?
Co do zasady nie. Były przedsiębiorca nie musi odczekać roku wyłącznie dlatego, że niedawno został wykreślony z CEIDG. Należy wykazać, że nie prowadzi już działalności i spełnia przesłanki upadłości, z uwzględnieniem szczególnych regulacji dotyczących jego sytuacji.
Źródłem nieporozumienia bywa art. 8 Prawa upadłościowego. Przepis ten pozwala wierzycielowi wystąpić o upadłość byłego przedsiębiorcy będącego osobą fizyczną, jeżeli od wykreślenia z właściwego rejestru nie upłynął rok. Wyraźnie przewiduje przy tym prowadzenie postępowania według przepisów o upadłości osób fizycznych nieprowadzących działalności. To szczególne uprawnienie wierzyciela, a nie roczny zakaz składania wniosku przez dłużnika.
Nie oznacza to, że warto odwlekać działanie do zamknięcia firmy. Jeżeli obowiązek złożenia wniosku powstał wcześniej, wykreślenie z CEIDG nie usuwa automatycznie konsekwencji wcześniejszych zaniedbań. Trzeba odtworzyć datę niewypłacalności i przyczyny dalszego zadłużania się.
Ile kosztuje upadłość JDG, a ile wniosek konsumencki?
- Zwykły wniosek przedsiębiorcy: co do zasady opłata sądowa 1 000 zł oraz zaliczka z art. 22a. W 2026 r. zaliczka wynosi 8 851,42 zł, czyli łącznie 9 851,42 zł podstawowej opłaty i zaliczki, przed dalszymi kosztami i z uwzględnieniem ewentualnego zwolnienia.
- Wniosek konsumencki składany przez dłużnika: opłata podstawowa 30 zł, zgodnie z art. 76a w związku z art. 14 ustawy o kosztach sądowych. Nie stosuje się do niego standardowej zaliczki z art. 22a. Inaczej mogą wyglądać reguły spraw wszczętych wyłącznie na wniosek wierzyciela.
- Koszty całego procesu: opłata od wniosku nie obejmuje automatycznie wynagrodzenia syndyka, wydatków likwidacji ani wynagrodzenia pełnomocnika.
Wynagrodzenie kancelarii KMM.LEGAL: przygotowanie i złożenie wniosku oraz reprezentacja w postępowaniu o ogłoszenie upadłości to zazwyczaj koszt od 3 000 do 5 000 zł netto. Ostateczna wysokość wynagrodzenia zależy od zakresu i stopnia skomplikowania sprawy oraz jest ustalana indywidualnie. Jest to wynagrodzenie za obsługę prawną, odrębne od opłat sądowych i pozostałych kosztów postępowania.
Czy brak majątku uniemożliwia upadłość?
W zwykłej upadłości przedsiębiorcy brak majątku wystarczającego na koszty postępowania może prowadzić do oddalenia wniosku na podstawie art. 13, z uwzględnieniem ustawowych wyjątków. Natomiast we wniosku konsumenckim dłużnika brak majątku nie stanowi takiej samej przeszkody: odpowiednie wydatki może tymczasowo pokryć Skarb Państwa na zasadach art. 491⁷.
Upadłość konsumencka bez majątku nie oznacza jednak automatycznego umorzenia wszystkich długów bez spłat. Sąd bada również możliwości zarobkowe i sytuację osobistą. Koszty tymczasowo poniesione przez państwo mogą zostać uwzględnione w planie spłaty według zasad ustawowych.
Czy upadłość konsumencka pozwala umorzyć długi z działalności?
Tak, długi związane z wcześniejszą działalnością mogą podlegać oddłużeniu. Dotyczy to co do zasady również typowych zobowiązań wobec dostawców, banków oraz zaległości podatkowych i składkowych, przy uwzględnieniu ich rodzaju, czasu powstania i ustawowych wyłączeń. Nie należy pomijać ich we wniosku tylko dlatego, że powstały na firmę.
Ogłoszenie upadłości jest początkiem procesu, a nie natychmiastowym oddłużeniem. Syndyk ustala majątek i zobowiązania oraz przeprowadza wymagane czynności. Następnie sąd rozstrzyga o planie spłaty albo innym ustawowym sposobie zakończenia etapu oddłużeniowego.
Plan spłaty: do 36 miesięcy albo od 36 do 84 miesięcy
W podstawowym wariancie art. 491¹⁵ przewiduje okres planu nieprzekraczający 36 miesięcy. Jeżeli dłużnik doprowadził do niewypłacalności albo istotnie zwiększył jej stopień umyślnie lub przez rażące niedbalstwo, okres wynosi co do zasady od 36 do 84 miesięcy. Ustawa przewiduje także krótsze maksymalne okresy przy spłacie określonej części zobowiązań oraz reguły zaliczania czasu, który upłynął w postępowaniu.
Wysokość rat zależy m.in. od możliwości zarobkowych, kosztów utrzymania dłużnika i osób na jego utrzymaniu, potrzeb mieszkaniowych, wysokości niezaspokojonych wierzytelności i dotychczasowego zaspokojenia wierzycieli. To nie tylko prosty procent aktualnej pensji. Czas planu spłaty nie jest również tożsamy z łącznym czasem całej sprawy.
Kiedy możliwe jest umorzenie bez planu spłaty?
Art. 491¹⁶ przewiduje taką możliwość, gdy sytuacja osobista w oczywisty sposób wskazuje na trwałą niezdolność do jakichkolwiek spłat. Przy niezdolności niemającej charakteru trwałego możliwe jest warunkowe umorzenie z pięcioletnim okresem przewidzianym w ustawie. W tym czasie obowiązują określone obowiązki i może dojść do ustalenia planu, jeżeli ustanie niezdolność do spłacania.
Są też przesłanki odmowy oddłużenia. Art. 491¹⁴a dotyczy m.in. celowego doprowadzenia do niewypłacalności lub istotnego zwiększenia jej stopnia oraz wcześniejszego oddłużenia w ostatnich dziesięciu latach, z wyjątkami opartymi na względach słuszności lub humanitarnych. Dlatego nie można obiecać oddłużenia na podstawie samego faktu zamknięcia działalności.
Które długi nie podlegają umorzeniu?
Art. 491²¹ ust. 2 wyłącza m.in. alimenty, wskazane renty odszkodowawcze, sądowe grzywny, określone obowiązki naprawienia szkody i inne zobowiązania związane z przestępstwem lub wykroczeniem. Wyłączenie obejmuje także zobowiązania umyślnie nieujawnione, jeżeli wierzyciel nie brał udziału w postępowaniu. Każdą pozycję trzeba zakwalifikować według rzeczywistej podstawy prawnej.
Czy przedsiębiorca może uzyskać oddłużenie bez przechodzenia do upadłości konsumenckiej?
Tak. Prawo upadłościowe przewiduje oddłużenie również dla osoby fizycznej, której upadłość prowadzono według zasad ogólnych. Art. 369 i następne regulują wniosek o plan spłaty i umorzenie pozostałych zobowiązań, a w określonych okolicznościach umorzenie bez planu. Ustawa przewiduje na ten wniosek termin 30 dni od obwieszczenia postanowienia o zakończeniu postępowania.
Nie jest więc prawidłowe założenie, że upadłość przedsiębiorcy służy wyłącznie sprzedaży majątku, a oddłużenie jest dostępne tylko po zamknięciu firmy. Sposób działania trzeba zaplanować z uwzględnieniem etapu sprawy, majątku i obowiązujących terminów.
Co z mieszkaniem, dochodami i małżonkiem?
W postępowaniu należy ujawnić cały majątek i dochody, z uwzględnieniem ustawowych wyłączeń z masy. Mieszkanie lub dom mogą podlegać sprzedaży. Jeżeli istnieje wspólność majątkowa małżeńska, zastosowanie mogą znaleźć szczególne reguły dotyczące majątku wspólnego. Oddłużenie dłużnika nie zwalnia automatycznie poręczycieli ani innych współdłużników.
Przekazywanie majątku rodzinie przed wnioskiem nie zapewnia bezpiecznej ochrony. Czynności krzywdzące wierzycieli mogą być kwestionowane i wpływać na dalszy przebieg sprawy. Przed decyzją należy przeanalizować zarówno aktywa firmowe, jak i osobiste oraz wcześniejsze rozporządzenia.
Co przygotować przed wyborem procedury?
- Dokumenty z CEIDG i chronologię prowadzenia, zawieszenia i zakończenia działalności.
- Pełny spis wierzycieli, kwoty, terminy płatności, zabezpieczenia i informacje o wierzytelnościach spornych.
- Umowy kredytowe i leasingowe, faktury, decyzje podatkowe, dokumenty ZUS, wezwania i pisma egzekucyjne.
- Wykaz majątku, należności oraz informacje o istotnych transakcjach z ostatnich lat.
- Dane o dochodach, możliwościach zarobkowych, kosztach utrzymania i osobach pozostających na utrzymaniu.
- Informacje o wcześniejszych upadłościach, oddłużeniu i przyczynach utraty płynności.
Wniosek konsumencki wymaga informacji i oświadczeń określonych w art. 491². Może zostać wniesiony przez KRZ; ustawa dopuszcza też właściwy formularz poza systemem na zasadach art. 216aa. Sposób złożenia warto ustalić przed przygotowaniem dokumentów.
Czy zamiast upadłości warto rozważyć układ?
Jeżeli działalność nadal ma zdolność do działania, należy sprawdzić możliwość restrukturyzacji przedsiębiorstwa. Dla osoby nieprowadzącej już działalności ustawa przewiduje również postępowanie o zawarcie układu na zgromadzeniu wierzycieli (art. 491²⁵ i następne), jeżeli jej sytuacja zawodowa i możliwości zarobkowe pozwalają pokryć koszty i wykonać układ.
Układ konsumencki nie jest automatyczną gwarancją zachowania mieszkania ani rozwiązaniem bez kosztów. Warto porównać wykonalne propozycje dla wierzycieli z konsekwencjami upadłości.
Najczęstsze pytania byłych przedsiębiorców
Czy długi z ZUS i urzędu skarbowego wykluczają upadłość konsumencką?
Nie same w sobie. Zaległości trzeba ujawnić i ocenić według ich charakteru oraz ustawowych zasad oddłużenia. Nie każda należność publicznoprawna jest jednak tym samym rodzajem zobowiązania.
Czy mogę złożyć wniosek, mając jednego wierzyciela?
Tak, art. 491² ust. 2 wyraźnie dopuszcza postępowanie konsumenckie także przy jednym wierzycielu. Nadal trzeba spełniać pozostałe warunki.
Czy zawieszenie JDG wystarczy?
Co do zasady nie jest równoznaczne z zakończeniem prowadzenia działalności. Właściwy tryb trzeba ustalić na podstawie formalnego i rzeczywistego statusu dłużnika.
Czy złożenie wniosku od razu zatrzyma komornika?
Samo wniesienie wniosku nie jest ogłoszeniem upadłości. Skutki dla egzekucji wynikają z właściwego orzeczenia i przepisów, a nie z samego przygotowania dokumentów.
Jak KMM.LEGAL pomaga przedsiębiorcom z zadłużeniem?
Oceniamy status dłużnika, przesłanki niewypłacalności i możliwe drogi działania, analizujemy dokumenty oraz pomagamy przygotować wniosek i prowadzimy reprezentację w uzgodnionym zakresie. Wyjaśniamy skutki dla majątku, warunki oddłużenia i alternatywę układową, bez obiecywania określonego wyniku sprawy.
Zapoznaj się z naszą ofertą pomocy w sprawach upadłościowych i restrukturyzacyjnych albo umów konsultację dotyczącą długów po działalności. Przeczytaj też wprowadzenie: upadłość konsumencka — koniec czy nowy start?
Podstawy prawne i aktualność
Stan prawny: 15 października 2026 r. Poradnik dotyczy osoby fizycznej prowadzącej lub wcześniej prowadzącej JDG; nie opisuje wszystkich szczególnych sytuacji wspólników spółek ani dawnych postępowań objętych przepisami przejściowymi.